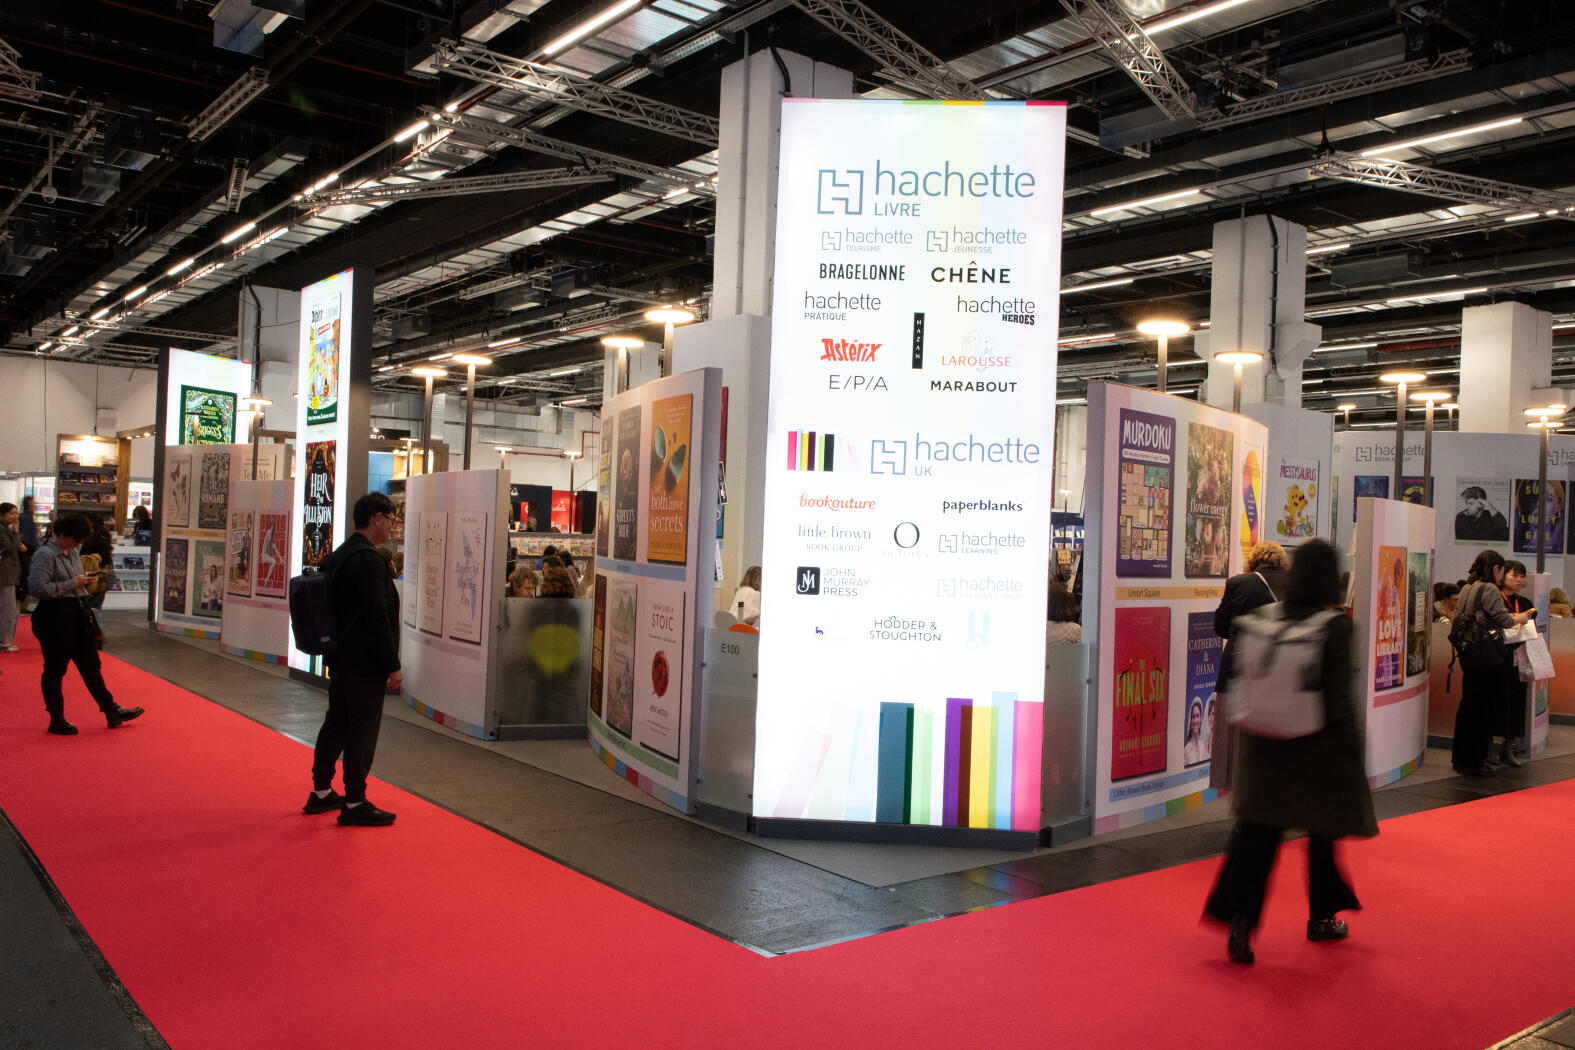
Qu'est-ce qui a vraiment changé pour Hachette Livre depuis qu'il n'appartient plus à Vivendi ? Dans les rayons des librairies pas grand-chose, mais dans les comptes la différence se voit davantage. Le premier éditeur français appartient désormais à un groupe qui finance seul ses projets et qui va chercher lui-même l'argent dont il a besoin.
Le 9 septembre, Lagardère SA, a emprunté 500 millions d'euros auprès d'investisseurs en émettant une obligation. Pour la maison mère d'Hachette Livre, contrôlée par Louis Hachette Group, la société cotée en décembre 2024 lors de la scission de Vivendi, cet argent servira à rembourser une partie d'une ligne de crédit ouverte auprès de ses banques en juin 2024. Il servira aussi à rembourser une partie du prêt accordé par Vivendi car la prise de contrôle de Lagardère par Vivendi avait déclenché le remboursement anticipé de la dette existante.
En effet, lorsque Vivendi a pris le contrôle de Lagardère, ce changement d'actionnaire avait obligé le groupe à rembourser par avance une partie de ses dettes. Près de deux ans après la scission, le groupe continue donc de dénouer ses liens financiers avec son ancien actionnaire.
Une dette refinancée, une trésorerie renforcée
L'émission du 9 septembre ne réduit pas la dette, elle la refinance. Mais cette opération montre ce qui a changé. Le groupe emprunte désormais avec sa propre signature de crédit. Les investisseurs lui prêtent en fonction de sa vraie solidité financière et non plus de celle de Vivendi.
Une filiale, dépendante du bilan de sa maison mère n'aurait vraisemblablement pas eu cette possibilité. De plus, le vrai désendettement vient de l'argent dégagé par les activités du groupe : le cash-flow opérationnel (c'est-à-dire la trésorerie produite par l'activité) a progressé de 9 % en 2025, à 558 millions d'euros, ce qui a fait reculer la dette nette de 236 millions d'euros, à 1,59 milliard.
La trésorerie disponible, elle, est passée de 284 millions d'euros fin 2024 à 544 millions un an plus tard. Selon plusieurs analystes financiers, ce désendettement est « le principal catalyseur de la revalorisation du titre en bourse ». Dans un contexte de taux plus élevés, un tel matelas de liquidités est un vrai avantage puisqu'il permet au groupe d'investir sans devoir emprunter au mauvais moment quand les marchés sont tendus et l'argent plus cher.
Une performance commerciale antérieure à la scission
Sur le terrain commercial, la prudence s'impose. Depuis l'introduction en Bourse de Louis Hachette Group, le 16 décembre 2024, Hachette Livre bat régulièrement son marché. Mais la tendance ne date pas de la scission. En 2023 déjà, la croissance atteignait 6,1 % en France comme au Royaume-Uni. En 2025, la mécanique se poursuit. Hachette Livre progresse de 2 % en France, de 3 % au Royaume-Uni et de 3 % aux États-Unis. Une performance satisfaisante avant un léger tassement au premier semestre 2026. L'indépendance n'a donc pas transformé la performance commerciale. Elle a surtout permis à une dynamique de se poursuivre, portée par un catalogue solide plutôt que par le changement de structure.
Ce que l'indépendance a vraiment changé
Le vrai basculement est davantage capitalistique. Depuis décembre 2024, Louis Hachette Group a multiplié les rachats ciblés qu'un statut de filiale, arbitré face à Canal+, Havas ou Universal Music (UMG) aurait rendus plus incertains.
Côté édition, il a acquis l'éditeur néerlandais 999 Games, les livres de cuisine Ducasse Édition et Le Routard. Côté travel retail (boutiques des gares et des aéroports), la société s'est implantée dans plusieurs pays. Surtout, ce mouvement devrait se poursuivre. Hachette Livre vient de confier à David Shelley, patron de ses filiales britannique et américaine, le pilotage des fusions-acquisitions à partir de 2027.
Une manière pour le groupe de définir seul sa stratégie de croissance externe, sans devoir, comme au temps de Vivendi, l'arbitrer face à la télévision, la publicité ou la musique. Autre signe d'autonomie : le groupe verse son propre dividende (0,06 euro par action, distribué en mai 2026).
Sur le plan juridique aussi, la scission est consolidée. Le 8 juillet 2026, la cour d'appel de Paris a donné raison à Vincent Bolloré et à Vivendi face au fonds minoritaire Ciam, qui contestait depuis fin 2024 les conditions de la scission. La cour a jugé qu'aucun des deux n'exerçait de contrôle de fait sur Vivendi SE, ce qui écarte l'obligation d'une offre publique de retrait, c'est-à-dire de proposer de racheter les actions des petits porteurs.
Après la scission, d'autres séparations ?
Louis Hachette Group pilote désormais seul ses arbitrages stratégiques, sans devoir les concilier avec les priorités d'un conglomérat présent dans le cinéma, les médias et la musique. Mais son premier actionnaire, le groupe Bolloré, est aussi celui de Vivendi. Et la société elle-même reste diversifiée. « Louis Hachette Group a quitté un conglomérat au nom de la décote de conglomérat, mais le groupe reste lui-même un attelage assez hétérogène : édition, travel retail, presse magazine, radio, télévision », relève un bon connaisseur du secteur. D'où l'hypothèse, avancée par certains observateurs, que d'autres opérations puissent voir le jour au sein même de Louis Hachette Group, avec la séparation d'une ou plusieurs de ses activités.